走进任意一家汽车4S店,不管是传统燃油车还是新能源品牌,优惠力度都刷新大家的认知。合资品牌动辄几万的现金优惠,自主品牌新车上市没多久就开启降价促销,就连以往高高在上的豪华车型,也纷纷放下身段推出购车补贴。很多普通消费者只看到买车变便宜,以为只是车企单纯冲销量、清库存。但很少有人看懂,这场席卷整个国内车市的价格大战,并不是简单的节日促销,背后是资本敏锐捕捉到汽车产业正在发生翻天覆地的底层变革。资本早已提前布局、重新下注,车企疯狂降价,本质是行业淘汰赛正式打响的信号。
一、增量时代彻底落幕,汽车市场正式进入存量厮杀
十年前的国内汽车市场,属于典型的增量市场。老百姓家庭购车需求集中爆发,大量家庭迎来第一台车。只要车企造出车子,不愁卖不出去,新车上市基本不需要大幅降价,车企利润丰厚,资本市场也愿意给造车项目高估值,只要有造车故事,就能拿到巨额融资。
但是现在,时代彻底变了。国内汽车保有量已经接近饱和,绝大多数城市家庭已经拥有汽车,新增购车人群规模大幅萎缩。市场需求从“首次买车”变成“换车增购”,市场蛋糕不再持续变大,所有车企只能互相抢夺用户。这就是资本最先嗅到的第一个重大变化:车市从增量蓝海,转为存量红海。
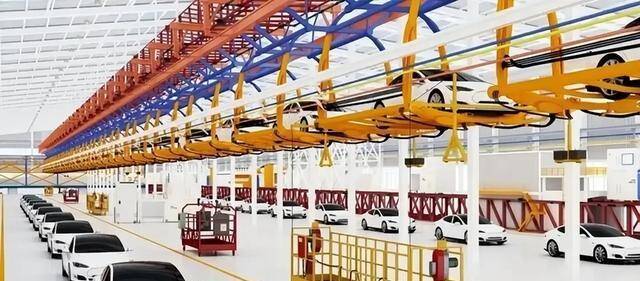
一边是市场需求放缓,另一边是前些年新能源热潮催生的巨大产能。各地纷纷上马汽车项目,大量新工厂落地,国内汽车总规划产能早已突破5000万辆,而每年国内实际汽车销量只有3000万辆左右,大量产能闲置,出现严重的结构性产能过剩。工厂一旦建成,设备折旧、工人工资、厂房维护每天都在产生成本。工厂不能停工停产,持续生产才能摊薄固定成本。车子造出来卖不掉,就会变成积压库存,占用巨额流动资金。
库存车每一天都在贬值,尤其是新能源汽车,电池技术快速迭代,今年上市的车型,明年就面临配置落后、续航落后的局面。一旦积压半年以上,车辆贬值速度会非常快。车企面对海量库存,只有一个选择:降价走量,快速回笼现金流。
资本看得很明白:在存量市场里,规模就是生存权。只有拿到足够大的销量,才能摊薄研发和制造成本,拿到供应链更低的采购价格。如果销量达不到盈亏平衡点,企业就会持续亏损。所以各大车企不惜牺牲短期利润,用降价抢占市场份额。哪怕单车利润微薄甚至亏本,也要保住销量底盘。在资本眼中,当下的市场份额,就是未来活下去的入场券。
二、资本风向大变:不再为造车故事买单,资金开始逃离弱势力车企
在新能源爆发初期,资本市场十分狂热。只要团队拿出造车计划书,喊出智能汽车的概念,哪怕没有工厂、没有量产车,也能轻松拿到数亿甚至几十亿融资。当时资本赌的是赛道红利,相信只要入局,就能分到新能源时代的蛋糕。
但是现在,资本逻辑已经彻底反转。投资人不再相信PPT造车,不再为营销噱头买单,资金开始从缺乏技术、规模弱小的车企撤离,资金集中涌向掌握核心技术、完整产业链、稳定销量的头部企业。
资本已经看清,整车制造的利润空间会越来越薄。单纯组装整车,只能赚取微薄的加工利润。真正的护城河,在电池、车规芯片、自动驾驶算法这些上游核心环节。资本的钱,大量从整车赛道抽离,转向上游零部件企业。
这就带来一个残酷现实:中小车企融资难度急剧上升。过去可以靠融资烧钱维持运营,现在融资渠道收紧,现金流一旦断裂,企业直接面临停产倒闭。所以这些车企必须抓紧降价清库存,回收现金。降价,不是为了赚利润,而是为了保命。
反观头部车企,依靠规模优势,拥有更低的生产成本,能够承受降价带来的利润压缩。头部车企主动降价,还有一层目的:挤压中小品牌生存空间,加速行业出清。资本预判,未来国内汽车市场不会保留几十个品牌,经过这一轮价格洗牌之后,大量缺乏核心竞争力的品牌会退出市场,市场份额向少数头部集团集中。这场降价大战,就是行业的淘汰赛。
很多人疑惑,车企持续降价,利润越来越薄,为什么还要坚持?资本的答案很清晰:现在放弃市场份额,等行业格局定型之后,就再也没有翻盘机会。宁可短期亏损换市场,也不能坐以待毙。
三、汽车属性发生巨变:从耐用消费品,变成电子产品,迭代速度翻倍
以往一台燃油车,设计周期长达五六年,车型换代节奏很慢,一台车可以卖很多年,技术迭代缓慢。消费者买车,一台车开十年以上很常见。汽车属于耐用消费品,保值率相对稳定。
电动化、智能化到来之后,汽车的属性悄悄改变,资本最先捕捉到这个变化。如今的新能源汽车,更像一台带轮子的智能电子产品。芯片、软件、电池技术更新速度飞快,新功能、新配置层出不穷。一款新车上市,可能不到一年,就会被新款车型超越。
产品迭代速度加快,直接带来两个结果。第一,老款车型贬值速度大幅加快。新款车型一出,老车型竞争力快速下滑,如果不及时降价销售,最后只能大幅甩卖,损失更大。第二,消费者购车心态改变,大量人开始持币观望,等着新款上市、等着降价。观望情绪进一步压缩车企销量,倒逼车企不断推出优惠。
智能化竞争,本质上是持续烧钱的竞赛。智能驾驶、车机系统、车载软件的研发投入是无底洞。车企必须持续投入巨额资金进行技术研发。只有持续走量,才能分摊高昂研发成本。没有销量支撑,研发投入就难以为继,产品会快速落后同行。
燃油车同样面临巨大压力。新能源渗透率持续走高,持续蚕食燃油车市场。燃油车企必须降价防守,保住剩余市场。如果不降价,客户会大量流向新能源品牌。燃油车的市场萎缩是长期趋势,资本已经预判燃油车市场空间持续收缩,燃油车企只能抓紧时间清库,完成产品转型。
四、国内市场内卷,出海成为车企第二增长曲线,降价锤炼产品竞争力
国内市场内卷加剧,蛋糕越来越难抢,资本把目光投向海外市场。海外市场,是中国车企未来最重要的增长空间。最近几年,我国汽车出口量连年攀升,新能源汽车远销东南亚、中东、拉美、欧洲多个国家,海外市场已经成为比亚迪、吉利、奇瑞等车企重要的销量来源,部分车企海外销量占比已经接近总销量四成。
但是想要在全球市场站稳脚跟,需要两个核心能力:成本控制能力、产品竞争力。国内市场的价格战,相当于一场高强度实战演练。在国内激烈竞争中活下来的车企,拥有极强的成本控制、供应链管理能力,这套能力可以复制到海外市场。
国内降价厮杀,看似内卷内耗,实则筛选出具备全球竞争力的企业。资本认为,能够扛住国内价格战的车企,才有能力参与全球汽车产业竞争。未来汽车产业的竞争不再局限国内,而是全球品牌之间的较量。
当然出海之路并非一帆风顺,海外贸易壁垒、关税政策、本地化生产、售后体系建设,都需要大量资金投入。资本押注出海赛道,但出海需要巨大体量支撑。所以车企必须在国内抢占足够市场底盘,积累资金和技术经验,才能支撑海外扩张。国内降价抢份额,也是为全球化布局铺路。
五、消费者视角:买车便宜是红利,但也要看懂隐藏风险
对于准备买车的普通人来说,持续降价,确实是购车红利。同样预算,可以买到配置更高、空间更大的车型。但是红利背后,也有不少风险,这也是资本看到、很多消费者忽略的地方。
第一,品牌存续风险。一些弱势品牌持续降价清库存,如果后续资金链断裂,品牌倒闭,车辆后续保养、配件供应、系统OTA升级都会受到影响。买车不只是一次性交易,后续多年的维修保养服务同样重要。选购冷门小众品牌,要考虑售后保障问题。
第二,二手车保值率持续走低。汽车更新换代太快,新车价格不断下探,二手车贬值加速。现在买车,几年之后卖车的时候,残值会比传统燃油车时代更低。
第三,低价不等于品质无忧。当车企单车利润被压到极低的时候,部分车型可能压缩零部件成本。买车不能只看价格和配置,还要关注整车品控、电池质保、售后体系。
六、价格战不会永久持续,行业格局重塑之后,逻辑将会再次改变
元股证券:ygzq.hk很多人会认为,车价会一直无限下跌,车企会永远亏本卖车。但资本判断,价格战只是行业转型阶段的短期现象。价格战的目的是淘汰落后产能,完成行业整合。当大量弱势品牌出清,市场供需重新平衡,惨烈的降价厮杀会逐步缓和。

未来汽车行业盈利模式,也不再单纯依靠卖车赚钱。整车销售可能只是入口,盈利转向车载软件订阅、智能服务、维保、充电等汽车后市场。卖车不赚钱,依靠车辆全生命周期服务获取收益,这是资本看好的新商业模式。
国家层面也在引导汽车产业高质量发展,不鼓励恶性低价倾销。产业发展的目标不是无休止内卷,而是做强产业链,掌握核心技术,打造具备全球竞争力的汽车产业。短期价格厮杀是阵痛,长期目标是完成从汽车大国迈向汽车强国的转型。
配资排行平台结尾
总结下来,各大车企集体疯狂降价,表面看是车企争夺客户,深层原因是资本已经嗅到汽车产业的多重变革:市场从增量转为存量,产能过剩,资本投资逻辑重塑,汽车加速电子产品化,国内内卷倒逼企业出海。
这场价格大战,是汽车行业一场残酷的淘汰赛。短期消费者享受购车红利;中长期,大量品牌会退出市场,行业格局重塑。资本已经提前押注新赛道,而车企降价,本质上是在这场产业大变局当中,争夺一张活下去的门票。
对于普通消费者而言股票配资平台有哪些套路,买车不用盲目跟风,不要单纯因为降价冲动下单。看清行业大趋势,理性评估自身需求、品牌稳定性、售后保障,才能买到适合自己的车。时代浪潮滚滚向前,中国汽车产业正在经历一次脱胎换骨的巨变,而当下这场轰轰烈烈的降价潮,正是这场巨变最直观的缩影。
靠谱配资门户网提示:本文来自互联网,不代表本网站观点。