 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话!
名额有限,手慢无。让我们共赴可持续之约!【点击报名】
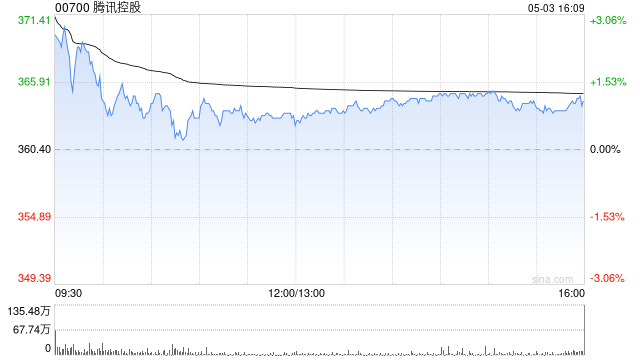
瑞银发布研报称,下调腾讯控股(00700)目标价3.9%,从770港元降至740港元,重申“买入”评级。该行预计,腾讯第三季收入增加7%,较第二季增长放缓中线换股时机,经调整净利润将同比减7%至650亿元人民币(第二季增长9%),主要受人工智能投资拖累以及摊占联营利润占比可能降低的影响。
该行分业务部门预测,游戏方面,国内市场由于基数较高(第二季增长为17%),预期第三季增长将放缓至12%;国际市场由于Supercell业绩疲软及第三季新游戏发布数量有限,预测减3%。广告业务预计季度增长18%,受持续的宏观不利因素影响,增长速度有所放缓,广告科技升级、视频账号广告负载增加及更高eCPM的广告形式(例如激励广告和闭环广告)带来的收益受到抑制。金融科技预期基本保持稳定,同比增8%,支付业务增长疲软,但随着芯片供应改善和WorkBuddy订阅收入增加,云端业务增长略有加速。
该行指出,利润率方面,预期毛利率57.2%,同比增0.8个百分点,这得益于业务结构向高利润率业务的倾斜。由于折旧增加和人工智能运营支出(瑞银预计为160亿元人民币),预测经调整营业利润将同比减2%至710亿元人民币。剔除人工智能投资,腾讯应持续维持经营杠杆效应,经调整营业利润增长率预估为13%(第二季为19%)。
 AI炒股配资
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 中线换股时机
靠谱配资门户网提示:本文来自互联网,不代表本网站观点。